「新NISAを始めたいけど、毎月いくら積み立てればいいの?」
「月1万円でも意味はある?月5万円くらい必要?」
新NISAを始めるとき、最初に悩むのが毎月の積立金額ではないでしょうか。
私自身も新NISAを利用しており、現在は毎月約5万円をS&P500に連動する投資信託へ積み立てています。
月5万円に決めた理由は、生活費や貯金とのバランスを考えて、無理なく続けられる金額だったからです。
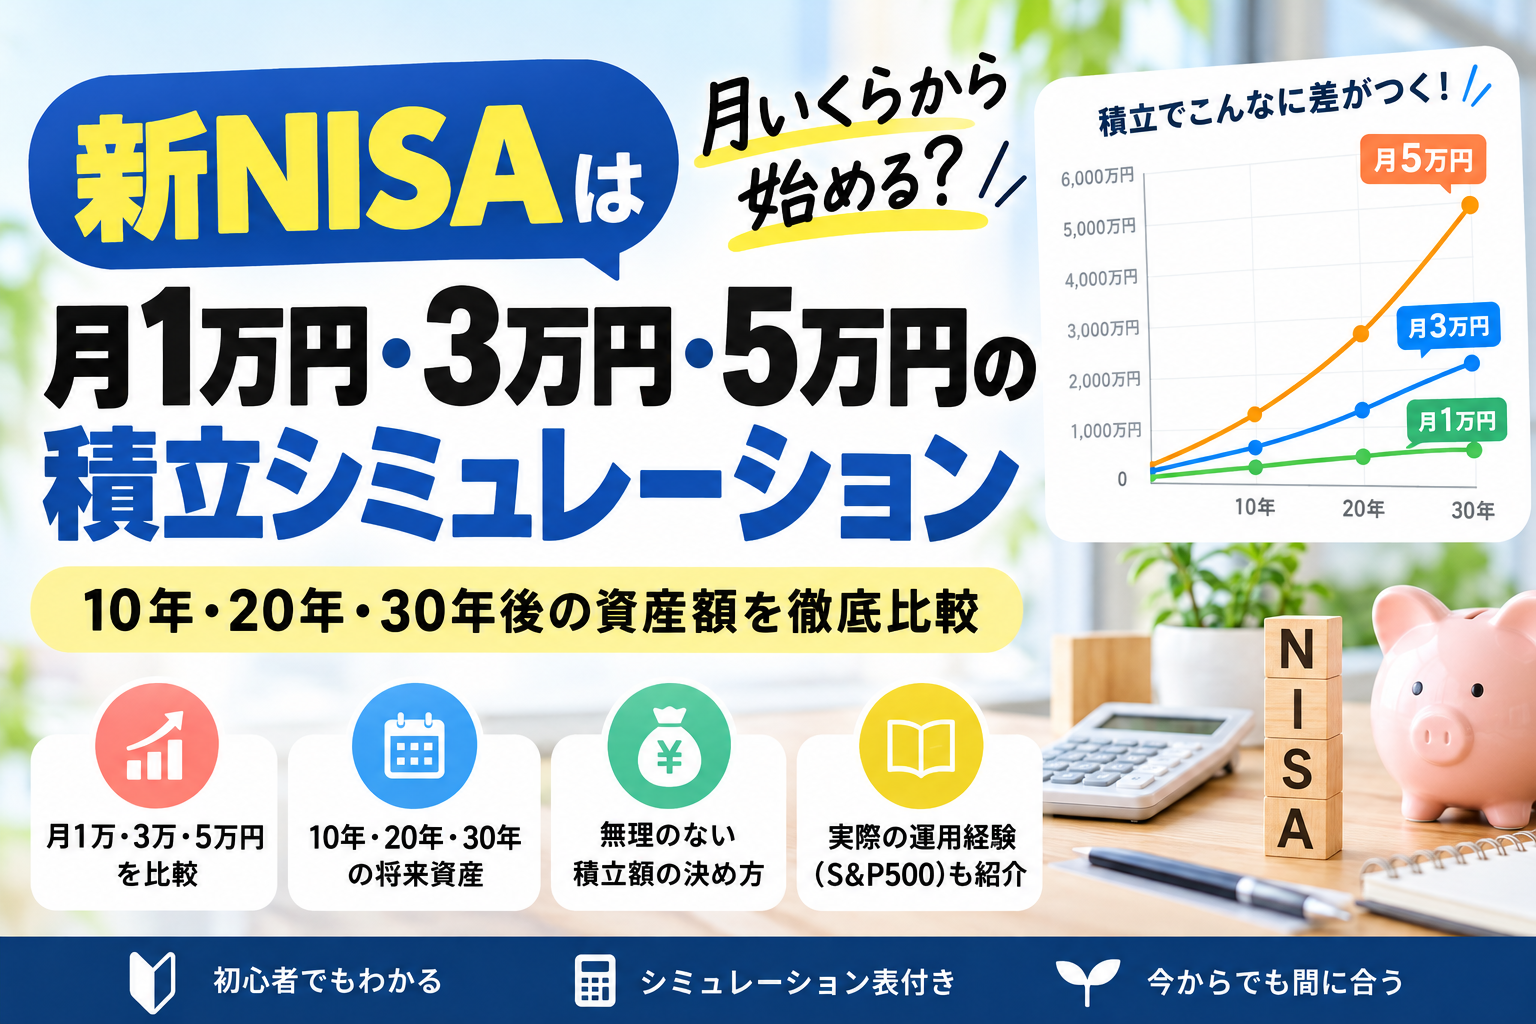
この記事では、月1万円・3万円・5万円を積み立てた場合の将来資産をシミュレーションしながら、初心者向けに積立額の決め方を解説します。
新NISAは月いくらから始めるべき?
結論からいうと、新NISAは生活に無理のない金額から始めるのがおすすめです。
新NISAは投資で得られた一定の利益が非課税になる制度ですが、必ず利益が出るわけではありません。
積立金額を大きくすれば将来の資産が増える可能性はありますが、相場が下落したときの損失額も大きくなります。
そのため、次のように考えるとわかりやすいと思います。
- 月1万円:まずは少額から投資を始めたい人
- 月3万円:生活費や貯金と両立しながら積み立てたい人
- 月5万円:家計に余裕があり、長期的に資産形成を進めたい人
もちろん、月5,000円などの少額から始めても問題ありません。
大切なのは、金額の大きさよりも、家計に無理がないことです。
月1万円・3万円・5万円の積立シミュレーション
では、毎月の積立金額によって、将来の資産額はどのくらい変わるのでしょうか。
今回は、以下の条件で比較します。
- 積立期間:10年・20年・30年
- 毎月の積立額:1万円・3万円・5万円
- 想定年利:3%・5%・7%
- 毎月末に積み立て、月次複利で計算
- 手数料・税金・インフレは考慮しない
20年間積み立てた場合
| 毎月の積立額 | 元本 | 年利3% | 年利5% | 年利7% |
|---|---|---|---|---|
| 1万円 | 240万円 | 約328万円 | 約411万円 | 約521万円 |
| 3万円 | 720万円 | 約985万円 | 約1,233万円 | 約1,563万円 |
| 5万円 | 1,200万円 | 約1,642万円 | 約2,055万円 | 約2,605万円 |
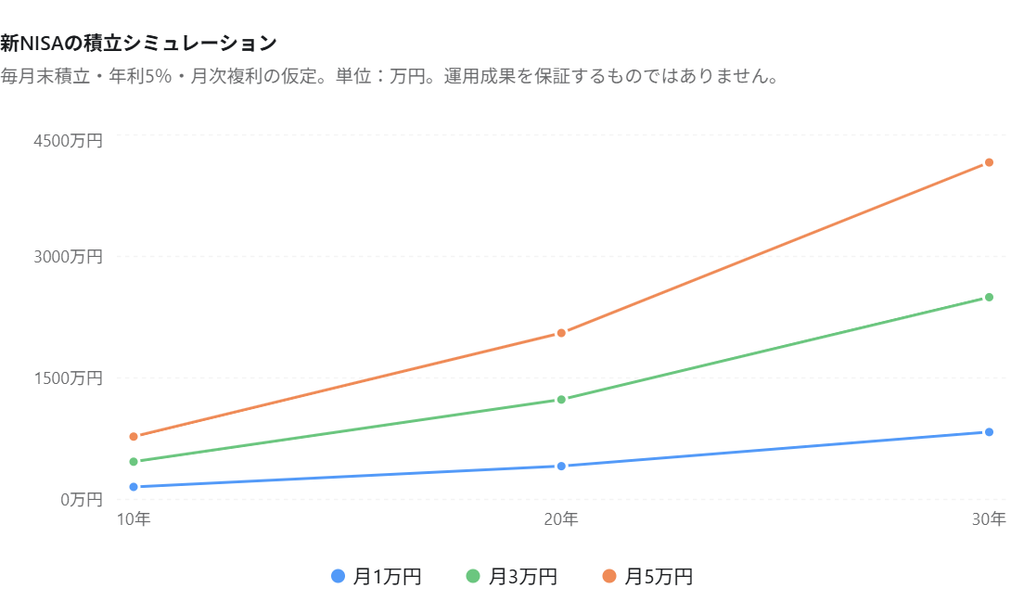
年利5%と仮定すると、20年間の積立で月1万円は約411万円、月5万円なら約2,055万円という計算になります。
ただし、年利5%で毎年安定して増えるわけではありません。実際には値上がりする年もあれば、大きく値下がりする年もあります。
月5万円なら10年・20年・30年でどう変わる?
私自身が積み立てている月5万円について、期間別に比較してみます。
| 積立期間 | 元本 | 年利3% | 年利5% | 年利7% |
|---|---|---|---|---|
| 10年 | 600万円 | 約699万円 | 約776万円 | 約865万円 |
| 20年 | 1,200万円 | 約1,642万円 | 約2,055万円 | 約2,605万円 |
| 30年 | 1,800万円 | 約2,914万円 | 約4,161万円 | 約6,100万円 |
積立期間が長くなるほど、複利によって資産が増える可能性があります。
一方で、30年間積み立てても元本割れする可能性はあります。
シミュレーションの大きな数字だけを見て、積立額を無理に増やさないことが重要です。
私が新NISAで毎月5万円を積み立てている理由
私は現在、新NISAでS&P500に連動する投資信託を毎月約5万円積み立てています。
月5万円に決めた理由は、生活費や貯金とのバランスを考えたとき、無理なく続けられる金額だったからです。
新NISAは長期的に取り組む制度なので、最初から大きな金額を投資する必要はないと思っています。
また、S&P500は米国の主要企業に投資する株価指数ですが、米国株式に集中することによるリスクや、為替変動の影響もあります。
私がS&P500を積み立てているからといって、すべての人に同じ投資先が適しているわけではありません。
自分の投資目的やリスク許容度に合った商品を選ぶことが大切です。
無理のない積立金額を決める3つのポイント
1. 生活費を優先する
毎月の家賃や住宅ローン、食費、光熱費など、必要な生活費を確保することが最優先です。
生活費を削ってまで積立額を増やすと、相場が下がったときに投資を続けるのが難しくなるかもしれません。
2. 急な出費に備える貯金を確保する
病気や失業、家電の故障など、急な出費に備える現金も必要です。
新NISAで購入した投資信託は売却できますが、必要なときに値下がりしている可能性があります。
近いうちに使う予定のお金まで投資に回さないようにしましょう。
貯金と投資のバランスについては、こちらの記事でも紹介しています。
3. 長く続けられる金額にする
積立投資では、途中で大きく値下がりする局面も考えられます。
そんなときでも生活に支障が出ない金額を設定しておくことが大切です。
月5万円が負担なら、月1万円から始めても構いません。
家計に余裕ができたら、積立額を見直す方法もあります。
新NISAの積立額は途中で変更できる?
新NISAの積立額は、利用する金融機関の手続きに従って途中で変更できます。
例えば、月1万円で始めてから月3万円に増やしたり、支出が増えたときに積立額を減らしたりすることも可能です。
ただし、変更が反映されるタイミングは金融機関や決済方法によって異なります。
最初から完璧な金額を決める必要はありません。
まずは無理のない金額を設定し、家計の状況に合わせて見直していきましょう。
新NISAを楽天証券で始めるには?
これから新NISAを始める場合は、証券会社でNISA口座を開設する必要があります。
私は楽天証券を利用しています。
楽天証券で口座開設を考えている方は、以下の記事で手順を紹介しています。

また、楽天証券では対象となる楽天ポイントを投資信託の購入に使うこともできます。
私は余った楽天ポイントでS&P500に連動する投資信託をスポット購入することもあります。
楽天ポイント投資の設定方法や操作画面はこちらの記事で紹介しています。
新NISAの積立投資で注意したいこと
新NISAにはメリットがありますが、次の点には注意が必要です。
- 投資信託は元本保証ではない
- 運用成績によっては損失が発生する
- 投資信託には信託報酬などのコストがかかる
- 過去の運用実績が将来の利益を保証するわけではない
- 新NISA口座の損失は、原則として課税口座の利益と損益通算できない
また、新NISAの非課税保有限度額は簿価ベースで1,800万円です。年間投資枠などの制度上の制限もあるため、積立額を決める際には確認しておきましょう。
まとめ|新NISAは無理なく続けられる金額から始めよう
新NISAは、毎月の積立金額によって将来の資産形成に違いが出る可能性があります。
今回のシミュレーションでは、月1万円・3万円・5万円の違いを紹介しました。
私自身は毎月約5万円をS&P500に積み立てていますが、これは生活費や貯金とのバランスを考えて決めた金額です。
大切なのは、他人の積立額と比較することではなく、自分に合った金額で無理なく続けること。
まずは少額から始め、生活に余裕ができたら積立額を見直す方法でも十分だと思います。
これから楽天証券で新NISAを始めたい方は、口座開設ガイドも参考にしてみてください。