新NISAを始めたいけれど、「月1万円の積立でも意味があるのかな?」と悩んでいませんか?
SNSなどでは毎月5万円や10万円を積み立てている人も見かけるため、少額ではなかなか資産が増えないのではと感じるかもしれません。
私自身、旧つみたてNISAでは年間40万円の非課税枠を活用するため、毎月33,333円を積み立てていました。
最初は債券や新興国株式、先進国株式など、さまざまな商品に投資していましたが、現在は米国経済の成長に期待して、S&P500に連動する投資信託を中心に積み立てています。
新NISAが始まった当初は毎月10万円を積み立てていましたが、家計とのバランスを考えて、現在は毎月5万円に変更しました。
こうした経験から感じているのは、積立投資で大切なのは、最初から大きな金額を投資することではなく、自分の生活に合った金額で続けることです。
この記事では、月1万円から新NISAを始めるメリットや、積立金額による将来の資産額の違いを、私自身の経験も交えながらわかりやすく解説します。
新NISAは月1万円からでも意味がある?
新NISAは月1万円からでも始める意味があります。大切なのは、最初から大きな金額を投資することではなく、無理なく積立を続けることです。
SNSなどでは毎月5万円や10万円を積み立てている人もいますが、同じ金額を投資する必要はありません。
新NISAは、投資で得られた売却益や配当金・分配金などが一定の条件のもとで非課税になる制度です。
月1万円でも、長期的に積み立てることで資産形成につながる可能性があります。
大切なのは、周囲の積立金額と比較することではなく、自分の生活に合った金額で続けることです。
少額でも長期積立を続けるメリット
月1万円と聞くと、それほど大きな金額ではないと感じるかもしれません。
しかし、毎月1万円を積み立てると、年間では12万円になります。
これを10年間続ければ、投資した元本だけでも120万円です。
さらに、投資信託の運用が順調に進めば、運用益が積み重なる可能性もあります。
もちろん、投資には元本割れのリスクがあり、必ず利益が出るわけではありません。
それでも、毎月少しずつ積み立てることで、投資を生活の習慣にしやすくなるというメリットがあります。
私自身、投資を始めた頃は、債券や新興国株式、先進国株式など、さまざまな商品を購入していました。
実際に投資を続けながら、自分に合った運用方法を考えるようになり、現在はS&P500に連動する投資信託を中心に積み立てています。
最初から自分に合った投資方法が決まっていなくても、少額から経験を積みながら考えていくことはできます。
最初から満額投資する必要はない
新NISAのつみたて投資枠は年間120万円なので、毎月10万円を積み立てると年間の枠を使い切る計算になります。
ただし、非課税枠をすべて使い切る必要はありません。
私自身、旧つみたてNISAでは年間40万円の非課税枠を活用するため、毎月33,333円を積み立てていました。
当時は独身で貯金もあり、家計に余裕があったため、その金額を無理なく積み立てられました。
その後、新NISAが始まった当初は毎月10万円に増額しましたが、現在は家計とのバランスを考えて毎月5万円に変更しています。
この経験からも、積立金額は生活環境に合わせて調整してよいと感じています。
無理に満額投資を続けようとして、生活費や貯金が不足してしまっては本末転倒です。
これから新NISAを始める方も、まずは月1万円など、無理なく続けられる金額から検討してみてはいかがでしょうか。
私が旧つみたてNISAで月33,333円を積み立てた理由
私は旧つみたてNISAを利用していた頃、毎月33,333円を積み立てていました。
この金額にした理由は、当時の旧つみたてNISAの年間非課税投資枠が40万円だったからです。
40万円を12か月で割ると約33,333円になるため、非課税枠をできるだけ活用しようと考えていました。
ただし、誰もが同じ金額を積み立てるべきだとは思っていません。
当時の私がこの金額を選べたのは、生活環境や貯金の状況も関係していました。
独身で貯金があり、家計に余裕があった
旧つみたてNISAを利用していた頃、私は独身で、ある程度の貯金もありました。
そのため、毎月33,333円を投資に回しても、生活費に大きな負担を感じることはありませんでした。
投資を始めるときは、できるだけ多くのお金を運用した方がよいと考えてしまうかもしれません。
しかし、投資に回せる金額は、収入だけでなく、生活費や貯金、家族構成などによって変わります。
例えば、独身のときには無理なく積み立てられた金額でも、結婚や子育てなどで支出が増えれば、負担になることもあります。
私自身も、現在は家計とのバランスを考えながら積立金額を調整しています。
だからこそ、過去の自分や周囲の人と比較するのではなく、今の生活に合った金額を選ぶことが大切だと感じています。
最初は債券・新興国株式・先進国株式などに分散投資
私は2017年頃から投資を始めました。
最初からS&P500だけに投資していたわけではなく、債券や新興国株式、先進国株式など、さまざまな商品に投資していました。
当時は本やインターネットなどで投資について調べながら、少しずつ知識を身につけていきました。
その後、投資を続けるなかで、自分がどのような資産に投資したいのかを考えるようになりました。
現在は米国経済の長期的な成長に期待して、楽天証券でS&P500に連動する投資信託を中心に積み立てています。
もちろん、S&P500が将来も必ず高いリターンを生むとは限りません。
米国株式に集中するリスクもあるため、自分の考え方やリスク許容度に合った商品を選ぶことが重要です。
これから新NISAを始める方も、最初から完璧な投資方法を見つけようとする必要はありません。
少額から始め、投資について学びながら、自分に合った積立金額や商品を考えていくのも一つの方法です。
月1万円・3万円・5万円で将来の資産はどう変わる?
新NISAを始めるとき、「月1万円では少なすぎるのでは?」と感じる方もいるかもしれません。
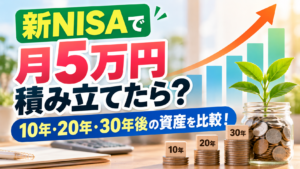
そこで、毎月1万円・3万円・5万円を20年間積み立てた場合、将来の資産額がどれくらい変わるのか比較してみましょう。
今回は、年利3%と5%で運用できた場合を想定してシミュレーションします。
20年間積み立てた場合のシミュレーション
毎月一定額を積み立て、運用益も再投資した場合の試算結果は次のとおりです。
| 毎月の積立額 | 20年間の元本 | 年利3%の場合 | 年利5%の場合 |
|---|---|---|---|
| 1万円 | 240万円 | 約328万円 | 約411万円 |
| 3万円 | 720万円 | 約985万円 | 約1,233万円 |
| 5万円 | 1,200万円 | 約1,642万円 | 約2,055万円 |
※ 毎月末に積み立て、年利を月利に換算して複利運用した場合の概算です。税金・手数料・物価変動は考慮していません。一定の利回りを仮定した試算であり、将来の運用成果を保証するものではありません。
月1万円でも20年間積み立てれば、投資した元本は240万円になります。
仮に年利5%で運用できた場合、資産額は約411万円になる計算です。
もちろん、月3万円や5万円を積み立てた方が、同じ利回りで運用できた場合の資産額は大きくなります。
しかし、月1万円でも長期間続けることで、まとまった資産を形成できる可能性があることがわかります。
大切なのは、将来の金額だけを見て無理に積立額を増やすのではなく、今の生活に負担のない金額を選ぶことです。
利回りによって結果が変わることに注意
先ほどのシミュレーションでは年利3%と5%を想定しましたが、実際の投資信託の運用成績は毎年変動します。
株式市場が好調な年もあれば、大きく値下がりする年もあります。
そのため、20年間積み立てれば必ずシミュレーションどおりの金額になるわけではありません。
また、積立投資を続けていても、売却するタイミングによっては元本割れする可能性があります。
特に、近い将来に使う予定の生活費や教育費などを、無理に投資へ回すことは避けたいところです。
私自身も、新NISAで毎月10万円を積み立てていた時期がありましたが、貯金とのバランスを考えて現在は月5万円に変更しています。
積立額を増やすことよりも、家計に無理のない範囲で投資を継続できることを優先しています。
シミュレーションは将来の資産形成を考えるための参考として活用し、実際の積立金額は家計の状況に合わせて決めましょう。
積立額は生活環境に合わせて変えていい
新NISAを始めたら、最初に決めた積立金額をずっと続けなければならないと思っていませんか?
実際には、積立金額は収入や支出、家族構成などの変化に合わせて見直しても問題ありません。
私自身も、旧つみたてNISAでは月33,333円、新NISAが始まった当初は月10万円、そして現在は月5万円と、生活環境に合わせて積立金額を変更してきました。
投資では、積立額を増やすことだけでなく、必要に応じて減らす判断も大切だと感じています。
新NISAでは月10万円から5万円に減額
新NISAが始まった当初、私は毎月10万円を積み立てていました。
つみたて投資枠の年間120万円を活用できる金額だったためです。
しかし、積立投資を続けるなかで、少しずつ貯金が減っていることが気になり始めました。
投資信託の評価額が増えていたとしても、日常生活で使える現金が不足してしまっては困ります。
そこで、家計とのバランスを考えて、毎月の積立金額を10万円から5万円に減らしました。
積立額を半分にすると、将来の資産形成のペースは変わります。
それでも、貯金を確保しながら投資を続けられることの方が、今の自分には大切だと判断しました。
積立額を減らすことは、投資を諦めることではありません。
 筆者
私も月10万円から5万円に減らしましたが、今は貯金とのバランスを大切にしています。無理なく続けられる金額が一番だと思っています!
生活環境が変われば、投資に回せる金額も変わるものだと思います。
無理なく継続できる金額を選ぶ
これから新NISAを始める方には、最初から大きな金額を積み立てようとせず、無理なく続けられる金額を考えてほしいです。
例えば、毎月1万円から始めて、家計に余裕が出てきたら2万円や3万円に増やす方法もあります。
反対に、支出が増えたときには、積立額を減らしたり、一時的に積立を停止したりすることも選択肢です。
特に、急な出費に備える生活防衛資金や、近い将来に必要になるお金は、投資とは分けて確保しておきたいところです。
投資信託は必要なときに売却できますが、売却時の価格によっては損失が出る可能性があります。
そのため、生活費まで投資に回してしまうことはおすすめしません。
私自身、積立額を減らしたことで、家計と投資のバランスを改めて考えるきっかけになりました。
新NISAは長期的な資産形成に活用できる制度です。
だからこそ、短期間で無理をするのではなく、自分の生活に合った金額で、長く続けられる仕組みを作ることが大切だと考えています。
月1万円から新NISAを始める方法
「月1万円から新NISAを始めてみたい」と思っても、何から準備すればよいのかわからない方もいるかもしれません。
新NISAを始めるには、証券会社でNISA口座を開設し、投資する商品と積立金額を決める必要があります。
一度積立設定をしておけば、毎月自動的に投資信託を購入できるため、忙しい方でも続けやすい仕組みです。
ここでは、私自身も利用している楽天証券を例に、基本的な流れを紹介します。
証券口座を開設する
まずは、新NISAに対応している証券会社で口座を開設します。
証券会社はいくつかありますが、私は楽天証券を利用しています。
楽天証券を選んだ理由は、投資信託の商品数が豊富で、低コストの商品を選びやすく、楽天のサービスとも連携しやすいからです。
楽天カードを利用した投信積立など、楽天のサービスを普段から利用している方にとって便利な仕組みもあります。
ただし、ポイント還元の条件や対象商品は変更される場合があるため、利用前に公式サイトで確認してください。
楽天証券の口座開設については、別の記事で詳しく解説しています。

また、ポイントサイトのハピタスを経由して楽天証券の口座を開設する方法もあります。
キャンペーンやポイント獲得条件によっては、お得に始められる可能性があるため、申し込む前に確認してみるのもよいでしょう。
投資信託を選んで積立設定する
証券口座の準備ができたら、次は積み立てる投資信託を選びます。
新NISAのつみたて投資枠では、長期・積立・分散投資に適した一定の基準を満たす投資信託などが対象となっています。
私自身は現在、楽天証券で「eMAXIS Slim 米国株式(S&P500)」を中心に積み立てています。
米国経済の長期的な成長に期待していることが、S&P500を選んでいる理由です。
ただし、S&P500は米国株式に投資する商品なので、米国市場の動向や為替の影響を受けます。
初心者の方は、全世界の株式に幅広く投資する商品なども比較しながら、自分に合った投資信託を検討するとよいでしょう。
商品を選んだら、NISAのつみたて投資枠を指定し、毎月の積立金額を設定します。
月1万円から始める場合は、積立金額を10,000円に設定すれば大丈夫です。
積立設定の具体的な操作方法については、こちらの記事で画像付きで解説しています。
最初から大きな金額を設定する必要はありません。
まずは無理なく続けられる金額で始めて、家計に余裕ができたら積立額を見直していく方法もおすすめです。
まとめ|少額でも自分のペースで続けよう
新NISAは、月1万円からでも始める意味があると私は考えています。
毎月の積立金額が少なくても、長期間続けることで資産形成につながる可能性があります。
今回の記事のポイントを振り返ってみましょう。
- 月1万円でも20年間積み立てれば、投資元本は240万円になる
- 積立金額が大きいほど、同じ運用利回りなら将来の資産額も大きくなる
- 新NISAの非課税枠を最初から使い切る必要はない
- 積立金額は収入や家族構成など、生活環境に合わせて変更してよい
- 投資には元本割れのリスクがあるため、生活費や近い将来に使うお金とは分けて考える
私自身、旧つみたてNISAでは毎月33,333円を積み立てていました。
新NISAが始まった当初は月10万円に増額しましたが、現在は家計とのバランスを考えて月5万円に変更しています。
投資を続けるなかで感じているのは、積立額の大きさよりも、無理なく継続できることが大切だということです。
これから新NISAを始める方も、周囲の積立金額と比較する必要はありません。
月1万円からでも、まずは自分の生活に合った金額で始めてみてはいかがでしょうか。
楽天証券での新NISAの始め方については、こちらの記事で詳しく紹介しています。