「将来、お金の心配をせずに生活できたらいいな」
「仕事を辞めなくても、働き方を自由に選べるようになりたい」
そんなことを考えたことはありませんか?
私も会社員として働きながら、将来の生活について考えることがあります。
現在は新NISAでS&P500に毎月5万円を積み立て、不動産投資にも取り組んでいます。
投資を続ける中で、私が一番よかったと感じているのは、単に資産が増えたことだけではありません。
資産が少しずつ積み上がることで、将来への安心感が生まれたことです。
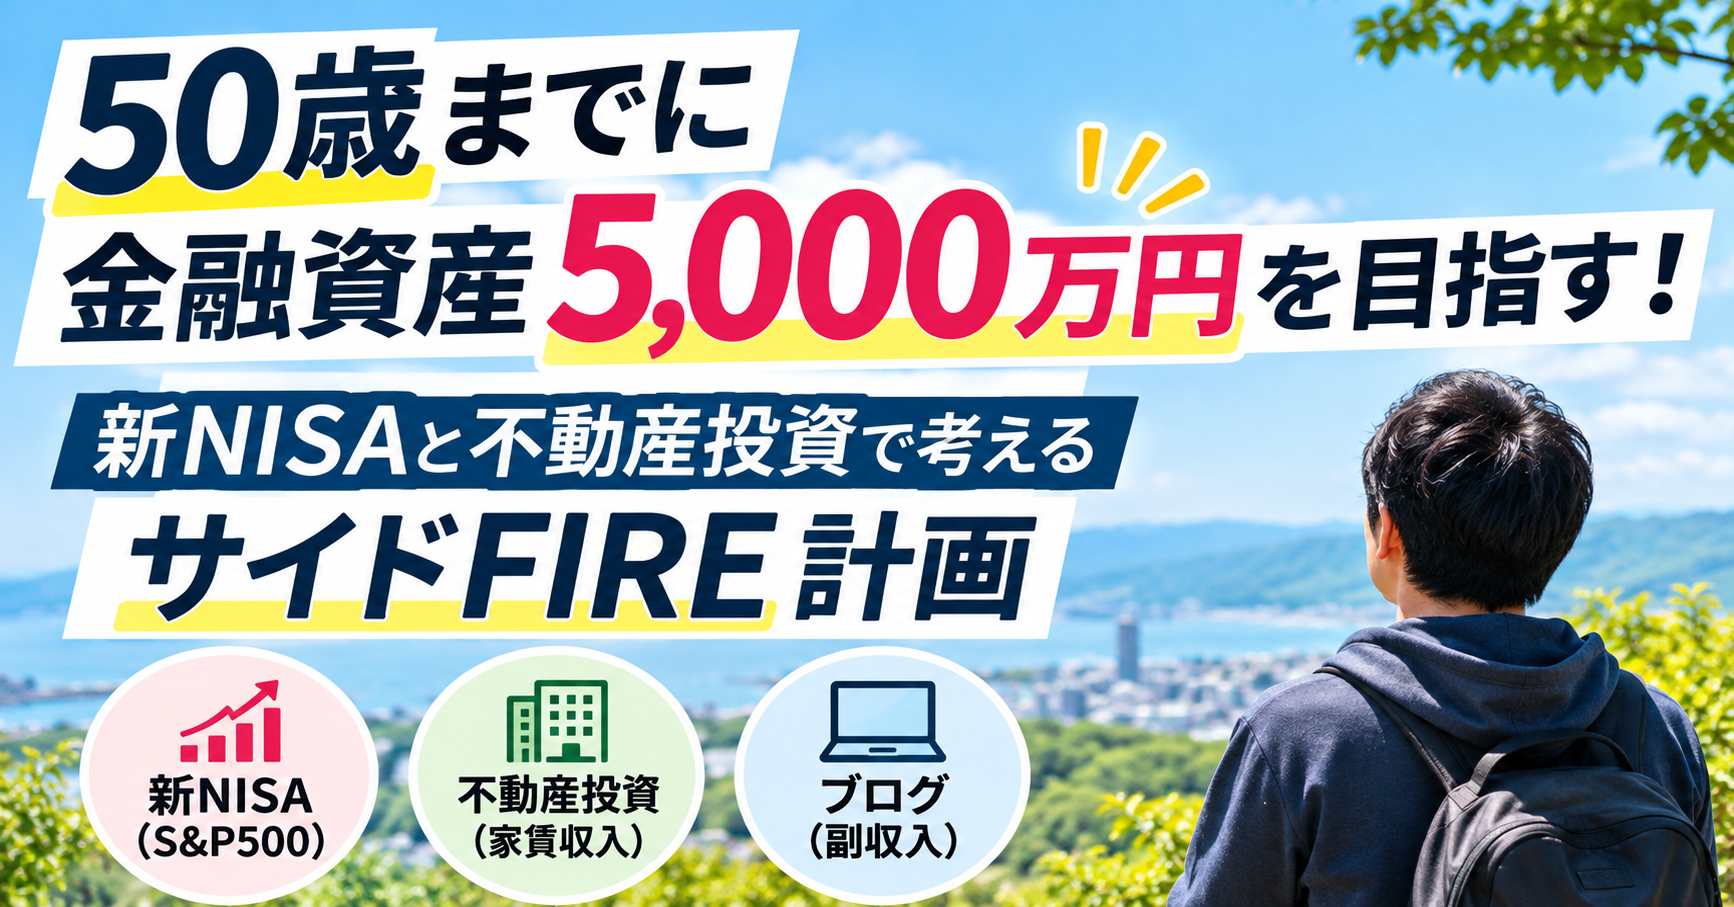
そして今は、50歳くらいまでに金融資産5,000万円を築くことを目標にしています。
ただし、これは子どもの教育資金とは別に準備したい金額です。
子どもの学生生活が終わるまでは本業を頑張り、その後は負担の少ない仕事や、ブログなどのネット収入、不動産の家賃収入を組み合わせながら、ゆとりのある生活ができたらと考えています。
いわゆる「サイドFIRE」に近い生活が、私の理想です。
この記事では、私が金融資産5,000万円を目指す理由や、現在取り組んでいる資産形成、将来の働き方について紹介します。
これから新NISAを始める方や、将来の生活に少しでも安心感を持ちたい方の参考になればうれしいです。
私が50歳までに金融資産5,000万円を目指す理由
私が金融資産5,000万円を目指している理由は、早く会社を辞めたいからではありません。
一番の目的は、将来お金の心配を減らし、自分で働き方を選べる状態になることです。
もちろん、5,000万円あれば必ず安心して暮らせるというわけではありません。
それでも、ある程度の資産を持っていることで、生活や仕事に対する考え方は変わってくると思っています。
資産が積み上がることで感じる安心感
私は2017年頃から投資を続けてきました。
これまでさまざまな投資信託を購入してきましたが、現在は新NISAでS&P500への積立投資を中心に資産形成をしています。
投資を続ける中では、株価が下がることもあります。
それでも、長期的な資産形成を意識して積立を続けてきました。
私が投資をしていて特によかったと感じるのは、資産が積み上がっていくことで、以前よりも将来に対する安心感を持てるようになったことです。
例えば、将来の生活費や働き方について考えるときも、資産があることで選択肢が広がるように感じます。
もちろん、投資信託の評価額は日々変動するため、今ある資産が将来も同じ金額で残るとは限りません。
それでも、少しずつ資産形成を続けることには意味があると感じています。
仕事を辞めるより、働き方を自由に選びたい
FIREというと、若いうちに仕事を辞めて、投資収益だけで生活するイメージがあるかもしれません。
しかし、私が目指しているのは少し違います。
子どもの学生生活が終わるまでは、今の仕事を頑張りたいと考えています。
そのうえで、将来は今よりも負担の少ない仕事を続けたり、自分でネットを使った仕事をしたりしながら、自由な時間を増やせたら理想です。
また、不動産投資による家賃収入も活用して、生活にゆとりを持ちたいと思っています。
つまり、私にとってのFIREは、必ずしも仕事を完全に辞めることではありません。
「働かなければ生活できない状態」から、「自分の意思で働き方を選べる状態」になること。
これが、金融資産5,000万円を目指す一番の理由です。
まだ目標を達成したわけではありませんが、将来の選択肢を増やすために、これからも無理のない範囲で資産形成を続けていきたいと思っています。
子どもの教育資金とFIRE資金は分けて考える
私が金融資産5,000万円を目指すうえで、大切にしているのが子どもの教育資金とのバランスです。
将来はサイドFIREのような生活ができたら理想ですが、子どもの教育に必要なお金まで投資に回して、無理に早期リタイアを目指したいとは考えていません。
まずは家族の生活と教育費を優先し、そのうえで将来の自分たちのための資産を築いていきたいと思っています。
子どもの学生生活が終わるまでは本業を頑張る
私には子どもが2人います。
これから成長するにつれて、学校や習い事、進学など、さまざまな場面でお金が必要になると思います。
特に大学進学まで考えると、教育費は長い期間をかけて準備しておきたい支出の一つです。
そのため、子どもの学生生活が終わるまでは、基本的に今の仕事を続けて、安定した収入を確保したいと考えています。
もちろん、将来の働き方がどうなるかはわかりません。
それでも、子どもの進路や家族の生活を優先できるように、今は本業と資産形成の両方を頑張る時期だと思っています。
教育資金とは別に5,000万円を目指す理由
私が目標にしている金融資産5,000万円には、子どもの教育資金を含めない考えです。
例えば、金融資産が5,000万円あっても、そのうち大きな金額を教育費として使う予定なら、将来の生活に自由に使える資産は少なくなります。
そのため、教育資金とFIREのための資金は、目的を分けて考えることが大切だと思っています。
教育費は必要になる時期がある程度決まっていますが、FIREのための資産は、将来の生活費や働き方の選択肢を増やすためのお金です。
目的が違うからこそ、それぞれの資金を区別して準備していきたいと考えています。
ただし、教育資金とは別に5,000万円を築くことは、決して簡単な目標ではありません。
家計の状況によっては、積立金額を減らす必要が出てくることもあります。
私自身も新NISAの積立額を毎月10万円から5万円に変更した経験があります。
目標達成を急ぐよりも、家族の生活を守りながら長く資産形成を続けることを優先したいと思っています。
資産5,000万円を目指すために実践していること
金融資産5,000万円という目標に向けて、私が現在取り組んでいるのは、新NISAでの積立投資と不動産投資です。
さらに、将来的にはブログなどのネット収入も育てていきたいと考えています。
一つの収入源だけに頼るのではなく、複数の方法で資産を形成していくことが、将来の安心感につながると思っています。
新NISAでS&P500を毎月5万円積み立てる
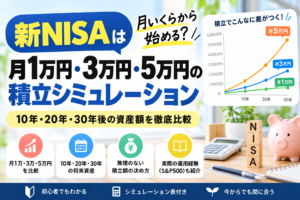
現在、私は楽天証券の新NISAを利用して、eMAXIS Slim 米国株式(S&P500)を毎月5万円積み立てています。
S&P500は、米国の代表的な企業約500社で構成される株価指数です。
米国経済の長期的な成長に期待して、S&P500に連動する投資信託を中心に運用しています。
私が積立投資を続けている理由の一つは、毎月自動で購入できることです。
一度積立設定をしておけば、日々の株価を確認しながら自分で購入する必要がありません。
もちろん、株価が下がって資産が減る時期もあります。S&P500に投資していれば必ず資産が増えるというわけではありません。
それでも、短期的な値動きに振り回されすぎず、長期的な視点で積立を続けていきたいと考えています。
なお、毎月5万円の積立だけで50歳までに5,000万円を達成できるとは限りません。今後の運用成績や追加投資、家計の状況によって結果は変わります。
不動産投資で家賃収入を得る
私は新NISAだけでなく、区分マンションへの不動産投資にも取り組んでいます。
不動産投資の魅力の一つは、入居者がいる間、家賃収入を得られることです。
株式や投資信託とは異なる形で収入を得られるため、将来の働き方を考えるうえでも大切な取り組みだと思っています。
ただし、家賃収入がそのまま利益になるわけではありません。
管理費や修繕積立金、固定資産税、設備の修理費用などが必要になります。また、空室が発生すれば家賃収入がなくなる可能性もあります。
そのため、不動産投資では表面利回りだけでなく、実際に手元に残るお金を確認することが重要です。
私も実際に区分マンションを購入し、購入価格や家賃、維持費などをもとに収支を確認しています。
将来はこうした不動産収入も活用しながら、生活にゆとりを持てるようになりたいと考えています。
なお、今回の目標である金融資産5,000万円には、保有不動産の資産価値を含めていません。

ブログなどのネット収入も育てたい
将来的には、ブログなどインターネットを活用した仕事にも力を入れていきたいと考えています。
私が理想としているのは、会社を完全に辞めて何もしない生活ではありません。
自分のペースで働きながら、自由な時間を増やしていくことです。
例えば、ブログで自分の投資経験や不動産の知識を発信し、それが収入につながれば、働き方の選択肢が広がると思います。
もちろん、ブログを始めれば必ず収益が得られるわけではありません。
記事を書いても読まれないことがありますし、収入につながるまでには時間がかかる場合もあります。
それでも、これまでの経験を活かして自分で仕事を作れるようになれば、将来の安心感にもつながると考えています。
新NISAによる資産形成、不動産からの家賃収入、そしてネットを活用した副収入。
この3つを組み合わせながら、少しずつ理想の生活に近づいていきたいと思っています。
金融資産5,000万円でサイドFIREはできる?
私が目標としている金融資産5,000万円。
では、実際に5,000万円の資産があれば、サイドFIREのような生活はできるのでしょうか。
結論からいうと、5,000万円あれば必ずサイドFIREできるわけではありませんが、働き方の選択肢を広げるための大きな資産になると考えています。
必要な生活費や家族構成、将来の収入によって、実現できる生活は大きく変わります。
5,000万円を取り崩す場合の生活費
資産形成やFIREについて調べると、「4%ルール」という考え方を目にすることがあります。
これは、資産の一定割合を毎年取り崩して生活費に充てるという考え方です。
仮に金融資産5,000万円の4%を年間で取り崩すと、次の金額になります。
| 項目 | 金額 |
|---|---|
| 金融資産 | 5,000万円 |
| 年間取り崩し率 | 4% |
| 年間取り崩し額 | 200万円 |
| 月額換算 | 約16.7万円 |
例えば、毎月の生活費が25万円必要な場合、月約16.7万円だけでは生活費をすべて賄えません。
一方で、ほかに収入があれば、不足する生活費を補える可能性があります。
ただし、4%という数字は将来の運用成果を保証するものではありません。
実際には株価の下落、物価上昇、税金、社会保険料なども考慮する必要があります。
特に、資産を取り崩し始めた直後に大きな株価下落が起きると、資産を長く維持することが難しくなる場合があります。
そのため、私は5,000万円という金額だけでFIREの実現を判断するのではなく、生活費やほかの収入も含めて考えたいと思っています。
家賃収入や副業収入を組み合わせる考え方
私が目指しているのは、金融資産だけを取り崩して生活する完全FIREではありません。
将来は、不動産投資による家賃収入や、ブログなどのネット収入、負担の少ない仕事からの収入を組み合わせたいと考えています。
例えば、毎月25万円の生活費が必要だと仮定してみます。
| 収入・資金の例 | 月額 |
|---|---|
| 金融資産からの取り崩し | 12万円 |
| 不動産投資の手残り | 5万円 |
| 副業・仕事の収入 | 8万円 |
| 合計 | 25万円 |
これはあくまで将来の生活を考えるための仮の数字であり、私の現在の収入や将来の収入見込みを示すものではありません。
また、不動産の手残りは空室や修繕費によって変動しますし、ブログ収入も安定して得られるとは限りません。
それでも、収入源が複数あれば、金融資産の取り崩しに頼りすぎない生活を目指せると考えています。
私にとって大切なのは、仕事を完全に辞めることではなく、働く時間や仕事の内容を自分で選べるようになることです。
暴落・インフレ・教育費などのリスク
サイドFIREを考えるうえで、忘れてはいけないのが将来のリスクです。
例えば、S&P500に連動する投資信託は、株価の下落や為替変動によって大きく値下がりすることがあります。
また、物価が上昇すれば、現在と同じ生活をするために必要なお金も増えていきます。
不動産投資についても、空室や設備の故障、大規模修繕などによって、想定していた収入が得られない可能性があります。
さらに、子どもの教育費は進路によって必要な金額が変わるため、余裕を持って準備しておきたいと考えています。
私の場合、教育資金とは別に金融資産5,000万円を目指しているのも、こうした理由からです。
目標金額を達成したとしても、すぐに仕事を辞めるのではなく、家族の生活費や収入の状況を確認しながら、無理のない形で働き方を変えていきたいと思っています。
50歳までに目標を達成するための課題
50歳までに金融資産5,000万円を築くことが、私の現在の目標です。
ただし、目標を立てることと、実際に達成できることは別だと思っています。
これからも家族の生活費や子どもの教育費など、さまざまな支出があります。
そのため、無理に投資金額を増やすのではなく、家計とのバランスを取りながら資産形成を続けていくことが大切だと考えています。
無理な積立より家計とのバランスを優先
私は新NISAが始まった当初、毎月10万円を積み立てていました。
しかし、その後は貯金の減少を考えて、積立金額を毎月5万円に変更しました。
積立額を減らすことに迷いがなかったわけではありませんが、今では無理をして投資を続ける必要はないと考えています。
投資にお金を回しすぎて、普段の生活や急な出費に困るようでは本末転倒です。
特に子どもがいる家庭では、教育費や生活費を優先しなければならない場面もあります。
50歳までに5,000万円という目標はありますが、目標達成を急ぐあまり、今の生活を犠牲にしたくはありません。
長く投資を続けるためにも、家計に無理のない積立金額を設定することが大切だと思っています。
今後、収入や支出の状況が変われば、積立金額を見直すこともあると思います。
そのときの生活に合った方法で、資産形成を続けていきたいです。
資産額だけでなく収入源を増やす
もう一つ大切にしたいのが、将来の収入源を増やすことです。
金融資産5,000万円を達成できたとしても、その資産だけで生活費をすべて賄えるとは限りません。
特に、株価が大きく下がった時期に資産を取り崩すことには不安もあります。
そこで、私は不動産投資による家賃収入や、ブログなどのネット収入にも可能性を感じています。
現在は会社員として働きながら、新NISAでの積立投資と不動産投資に取り組んでいます。
将来的には、自分の経験や知識を活かしたネットの仕事も育てていきたいと考えています。
もちろん、不動産投資には空室や修繕などのリスクがありますし、ブログも必ず収入につながるわけではありません。
それでも、複数の収入源を持てるようになれば、働き方を選ぶ余裕が生まれるかもしれません。
私が目指しているのは、仕事を完全に辞めることではなく、生活のために無理をして働き続けなくてもよい状態です。
金融資産5,000万円という目標に向かいながら、将来の収入源も少しずつ育てていきたいと思っています。
まとめ|金融資産5,000万円で働き方の自由を目指したい
今回は、私が50歳までに金融資産5,000万円を目指す理由と、新NISA・不動産投資を活用したサイドFIREへの考え方を紹介しました。
私が資産形成を続けている一番の理由は、単にお金を増やしたいからではありません。
将来のお金に対する不安を減らし、自分で働き方を選べるようになりたいからです。
今回の記事のポイントを振り返ります。
- 50歳くらいまでに金融資産5,000万円を目指している
- 子どもの教育資金は5,000万円とは別に準備する
- 現在は新NISAでS&P500を毎月5万円積み立てている
- 不動産投資による家賃収入も将来の生活に活用したい
- ブログなどのネット収入を育て、働き方の選択肢を増やしたい
- 完全FIREよりも、無理のない仕事を続けるサイドFIREが理想
もちろん、50歳までに5,000万円を達成できるかどうかは、今後の運用成績や家計の状況によって変わります。
また、5,000万円あれば必ずサイドFIREできるというわけでもありません。
それでも、将来の目標があることで、日々の積立投資を続ける意味を感じています。
私自身、投資を続けてきて一番よかったと思うのは、資産が積み上がることで安心感を持てるようになったことです。
これからも家族との生活を大切にしながら、無理のない範囲で資産形成を続けていきたいと思っています。
これから新NISAを始めたい方へ
私が現在利用しているのは楽天証券です。
新NISAでは、S&P500に連動する投資信託を毎月5万円積み立てています。
これから新NISAを始めたい方に向けて、楽天証券の口座開設方法や、スマホでの積立設定方法も別の記事で紹介しています。

投資には元本割れのリスクがありますが、自分に合った金額で長期的に資産形成を続けることが、将来の選択肢を増やす一歩になると思います。
私も金融資産5,000万円という目標に向けて、これからもコツコツ取り組んでいきます。