不動産投資を始めたいと思っても、「物件を購入するための自己資金をどう準備すればいいの?」と悩む方は多いのではないでしょうか。
不動産投資では銀行融資を利用できる場合がありますが、物件価格のすべてを借りられるとは限りません。頭金や購入時の諸費用など、ある程度の自己資金が必要になることもあります。
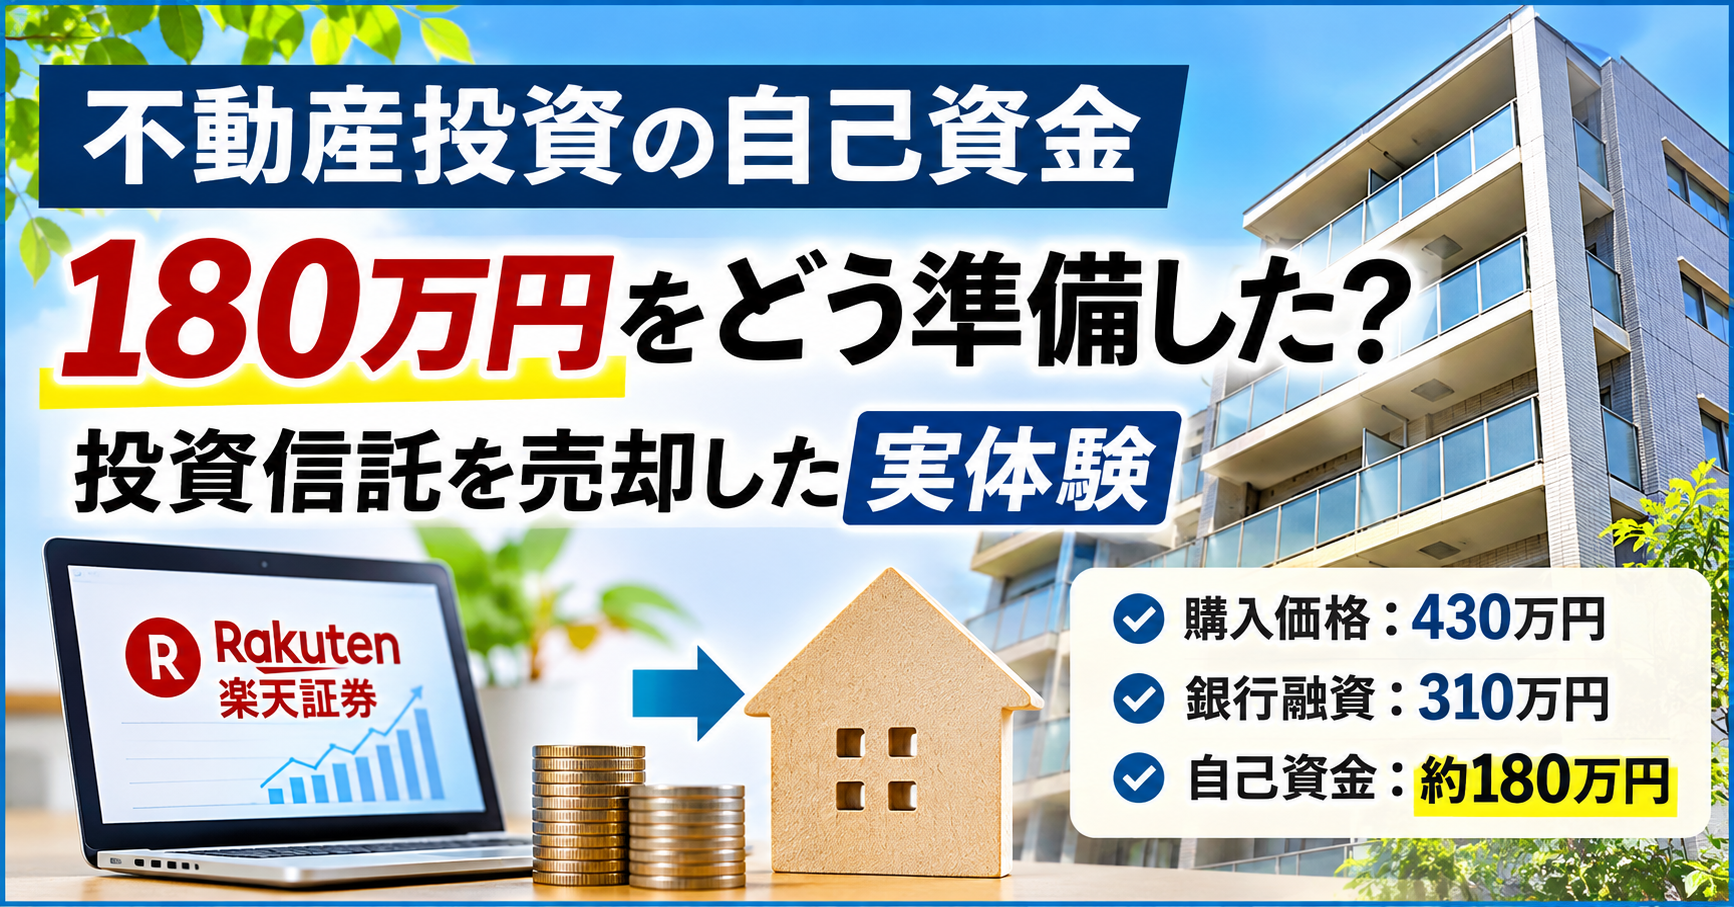
私自身、430万円の中古区分マンションを購入した際には、銀行から310万円の融資を受け、諸費用を含めて約180万円の自己資金を用意しました。
その資金を準備するために活用したのが、楽天証券で運用していた旧NISAの投資信託です。
購入に必要な約180万円分だけを売却し、残りの投資信託はそのまま運用を続けました。
この記事では、実際の購入金額や融資条件を紹介しながら、不動産投資の自己資金をどのように準備したのかを解説します。
また、投資信託を購入資金に活用する際のメリットだけでなく、元本割れや相場下落などの注意点についてもお伝えします。
430万円の区分マンション購入に必要だった自己資金
私が購入したのは、価格430万円の中古区分マンションです。
不動産投資では、物件価格だけでなく、登記費用や税金などの諸費用も考慮する必要があります。
まずは、実際にどのような資金計画で購入したのかを紹介します。
購入価格430万円・銀行融資310万円の資金計画
今回の物件購入では、銀行融資を利用しました。
購入時の資金計画は次のとおりです。
| 項目 | 金額・条件 |
|---|---|
| 物件購入価格 | 430万円 |
| 銀行融資 | 310万円 |
| 返済期間 | 10年 |
| 物件価格のうち自己資金で負担した部分 | 120万円 |
| 諸費用を含む自己資金 | 約180万円 |
物件価格430万円に対して銀行融資が310万円だったため、物件代金のうち120万円を自己資金で負担しました。
さらに購入時の諸費用などが必要となり、最終的に用意した自己資金は約180万円です。
不動産投資では、物件価格が比較的安くても、購入時にまとまった現金が必要になる場合があります。
今回も、銀行融資を利用したからといって、自己資金なしで購入できたわけではありません。
諸費用を含めて自己資金は約180万円
不動産を購入するときは、物件代金以外にもさまざまな費用が発生します。
例えば、所有権移転登記に関する費用、不動産取得税、火災保険料などです。
今回の購入でも、こうした費用を考慮して自己資金を準備しました。
物件価格のうち自己資金で負担した120万円に加えて、諸費用なども含めると約180万円が必要でした。
つまり、物件価格430万円だけを見て資金計画を立てていたら、実際に必要な現金を十分に把握できなかった可能性があります。
不動産投資を始める際には、物件価格と融資額の差額だけでなく、購入時の諸費用も含めて自己資金を計算することが大切です。
なお、実際にかかった購入諸費用については、別の記事で詳しく紹介しています。
実際にかかった登記費用や火災保険料などについては、以下の記事で詳しく紹介しています。
仲介手数料0円・購入後の修繕なしという条件
今回購入した物件は、売主が不動産業者だったため、仲介手数料はかかりませんでした。
一般的な不動産売買では、仲介会社を通して購入する場合、仲介手数料が必要になることがあります。
しかし、今回は仲介手数料が0円だったこともあり、購入時の費用を抑えられました。
また、物件は空室の状態で購入しましたが、購入後にリフォームや修繕は行っていません。
そのため、購入直後に大きなリフォーム費用を支出することはありませんでした。
ただし、これは今回の物件の条件によるものです。
中古区分マンションでは、室内の状態によってリフォーム費用が必要になることもあります。
仲介手数料や修繕費用の有無によって必要な自己資金は変わるため、今回の約180万円という金額が、すべての430万円の物件に当てはまるわけではありません。
自己資金180万円を楽天証券の投資信託で準備した方法
今回の区分マンション購入では、諸費用を含めて約180万円の自己資金が必要でした。
この資金を準備するために活用したのが、楽天証券で運用していた投資信託です。
私は以前から投資信託で資産運用をしており、物件購入時には旧NISAで保有していた投資信託の一部を売却しました。
ここでは、実際にどのように自己資金を準備したのかを紹介します。
楽天証券で投資信託を運用していた
私は2017年頃から投資を始め、楽天証券で投資信託を運用してきました。
投資信託は、少額から始められることや、商品によっては複数の企業・地域に分散投資できることが特徴です。
一方で、預貯金とは異なり、運用状況によって評価額が増減します。
今回の物件購入時には、楽天証券の旧NISA口座で保有していた投資信託を資金準備に活用しました。
ただし、最初から不動産購入の頭金を準備する目的で投資信託を積み立てていたわけではありません。
すでに保有していた資産の一部を、不動産購入という別の投資に活用した形です。
私が投資信託の運用に利用しているのは楽天証券です。
楽天証券での投資をこれから始めたい方に向けて、口座開設の流れや準備するものを別の記事で解説しています。
楽天証券の口座開設方法はこちらの記事をご覧ください。

物件購入に必要な約180万円分だけ売却
430万円の区分マンションを購入するにあたり、銀行から310万円の融資を受けました。
物件代金の不足分や諸費用などを含めると、必要な自己資金は約180万円です。
そこで、楽天証券の旧NISAで保有していた投資信託を約180万円分売却し、購入資金に充てました。
今回のポイントは、保有している投資信託をすべて売却したわけではないことです。
必要な金額を確認したうえで、その分だけ現金化しました。
旧NISAで保有していた投資信託の売却益は、非課税期間内などの要件を満たす場合、原則として非課税になります。
ただし、売却した約180万円のすべてが利益だったわけではありません。売却金額には、もともと投資した元本部分も含まれます。
残りの投資信託は売却せず運用を継続
必要な約180万円分を売却した後も、残りの投資信託はそのまま保有し、運用を続けました。
すべてを現金化するのではなく、不動産購入に必要な資金だけを確保した形です。
この方法であれば、購入資金を用意しながら、売却しなかった資産については引き続き運用できます。
ただし、残した投資信託には価格変動リスクがあるため、必ず資産が増えるわけではありません。
私の場合は、投資信託の一部を不動産購入資金に活用するという選択をしましたが、これはあくまで一つの実例です。
投資信託を売却する際は、必要な資金の金額と使う時期を明確にし、生活に必要な現金まで投資に回さないことが大切だと考えています。
旧NISAの投資信託をすべて売却するのではなく、購入に必要な約180万円分だけ現金化し、残りは運用を続けました。
投資信託を不動産購入資金に使うメリットと注意点
投資信託で運用している資産は、売却して不動産購入の自己資金に充てることもできます。
私自身、楽天証券の旧NISAで保有していた投資信託を約180万円分売却し、区分マンションの購入資金に活用しました。
ただし、投資信託は預貯金とは異なり、価格が変動する金融商品です。
ここでは、実際の経験を踏まえながら、メリットと注意点を紹介します。
必要な金額だけ現金化できる
投資信託のメリットの一つは、商品や取引条件に応じて、保有資産の一部を売却できることです。
今回、私は430万円の区分マンションを購入するために、約180万円の自己資金が必要でした。
そこで、旧NISAで保有していた投資信託のうち、必要な約180万円分だけを売却しました。
残りの投資信託は保有を続けたため、不動産購入後も資産運用を継続できました。
このように、一部売却を利用すれば、必要な資金を確保しながら、残りの資産を運用することができます。
ただし、売却せずに残した投資信託は、その後も値下がりする可能性があります。
元本割れや相場下落のリスクがある
投資信託を不動産購入資金に活用する場合、特に注意したいのが元本割れのリスクです。
例えば、180万円を投資していたとしても、相場の下落によって評価額が150万円になっていれば、必要な180万円を確保できません。
また、不動産は購入したい物件が見つかったときに、売買契約や決済の予定が決まることがあります。
そのタイミングで投資信託の価格が下落していると、希望する金額を用意するために、予定より多くの口数を売却しなければならない場合もあります。
私の場合は投資信託の一部売却で必要な資金を確保しましたが、同じ方法がいつでも使えるとは限りません。
購入時期が近い資金や、必ず確保しなければならないお金は、預貯金など値動きのない形で準備することも重要です。
なお、私が今回売却したのは旧NISAの投資信託です。現在の新NISAでは、売却した場合の非課税保有限度額の再利用など、旧NISAとは異なる仕組みがあります。
新NISAの売却タイミングや非課税枠の仕組みについては、こちらの記事で解説しています。
購入時期が決まっている資金は余裕を持って準備する
投資信託は、売却注文を出しても、その日に銀行口座へ現金が入るわけではありません。
商品によって約定日や受渡日が異なり、証券口座から銀行口座への出金にも時間がかかる場合があります。
不動産購入では、売買契約時の手付金や決済時の残代金など、支払期限が決まっています。
そのため、必要な日から逆算して、余裕を持って現金を準備することが大切です。
また、投資信託の売却金額は、注文時点では確定していない場合があります。
購入資金をぎりぎりの金額で計算するのではなく、価格変動や出金日数も考慮しておきましょう。
今回の経験から、私は不動産投資の自己資金を考える際には、運用資産の評価額だけでなく、実際に使える現金を把握することが重要だと考えています。
投資信託を活用する場合でも、購入資金を確実に支払える状態にしておくことが最優先です。
投資信託には価格変動リスクがあり、売却から出金までに時間もかかります。不動産購入の決済日に間に合うよう、余裕を持って現金を準備しましょう。
購入後の運用状況と資金準備で感じたこと
楽天証券の旧NISAで保有していた投資信託を一部売却し、約180万円の自己資金を準備して購入した区分マンション。
購入時は空室でしたが、その後、入居者が決まりました。
ここでは、購入後の状況と、今回の資金準備を通じて感じたことを紹介します。
空室で購入し約1か月以内に入居者が決定
今回の物件は、入居者がいない空室の状態で購入しました。
そのため、購入した時点では家賃収入が発生していませんでした。
不動産投資では、物件を購入できたとしても、入居者が決まらなければ家賃収入を得られません。
今回の物件では、購入から約1か月以内に入居者が決まりました。
比較的早い段階で賃貸運用を始められましたが、すべての物件で同じように入居者が決まるわけではありません。
空室期間が長くなる可能性も考えて、購入後の資金計画を立てる必要があります。
購入後のリフォーム・修繕はなし
今回の物件では、購入後にリフォームや修繕を行っていません。
そのため、購入直後に追加のリフォーム費用や修繕費用は発生しませんでした。
中古区分マンションの場合、室内の状態によっては、購入後に設備交換や内装工事が必要になることがあります。
また、購入時に修繕が不要だったとしても、将来にわたって修繕費がかからないわけではありません。
給湯器や水回り設備などの故障、マンションの管理費・修繕積立金なども考慮する必要があります。
今回のように購入後の修繕費がかからなかったケースだけを基準にせず、予備資金を確保しておくことが大切です。
実際に購入して感じた自己資金準備の重要性
今回の不動産投資では、430万円の物件に対して銀行融資310万円を利用し、約180万円の自己資金を準備しました。
その自己資金には、楽天証券の旧NISAで運用していた投資信託の一部を売却したお金を活用しています。
必要な金額だけを売却し、残りの投資信託は運用を続けるという方法を選びました。
この経験から感じたのは、不動産投資では物件選びだけでなく、購入資金をどのように準備するかも重要だということです。
銀行融資を利用できても、頭金や諸費用は必要になる場合があります。
さらに、購入後の空室や設備故障などに備える資金も考えておかなければなりません。
不動産を購入できるだけの自己資金ではなく、購入後も無理なく運用を続けられる資金計画を立てることが大切だと考えています。
まとめ|不動産投資の自己資金は目的に合わせて準備しよう
今回は、430万円の中古区分マンションを購入する際に、楽天証券の投資信託を活用して自己資金を準備した実体験を紹介しました。
今回のポイントは次のとおりです。
- 購入価格430万円に対し、銀行融資は310万円(返済期間10年)
- 頭金や諸費用を含めて約180万円の自己資金を準備
- 楽天証券の旧NISAで保有していた投資信託を約180万円分売却
- 必要な金額だけを現金化し、残りの投資信託は運用を継続
- 空室で購入し、約1か月以内に入居者が決定
- 仲介手数料は0円で、購入後のリフォーム・修繕もなし
私の場合は、これまで運用していた投資信託の一部を売却することで、不動産購入に必要な資金を確保できました。
ただし、投資信託には元本割れのリスクがあり、必要なときに希望する金額を用意できるとは限りません。
そのため、不動産購入の時期が近い場合は、預貯金などで確実に使える資金を確保しておくことも大切です。
不動産投資では、物件の購入資金だけでなく、購入後の空室や修繕に備える資金も含めて計画することが重要だと考えています。
今回の経験が、不動産投資の自己資金をどう準備するか悩んでいる方の参考になれば幸いです。