不動産投資を始めたいけれど、「融資はどこの銀行に相談すればいいの?」「物件が決まっていなくても融資先を探せるの?」と悩んでいませんか?
私も初めて不動産投資に挑戦したとき、融資先をどのように探せばいいのか考えました。
そこで、物件探しと並行してインターネットで金融機関を調べ、最終的に信用金庫から融資を受けて区分マンションを購入しました。
実際に購入した物件は430万円の中古区分マンションです。
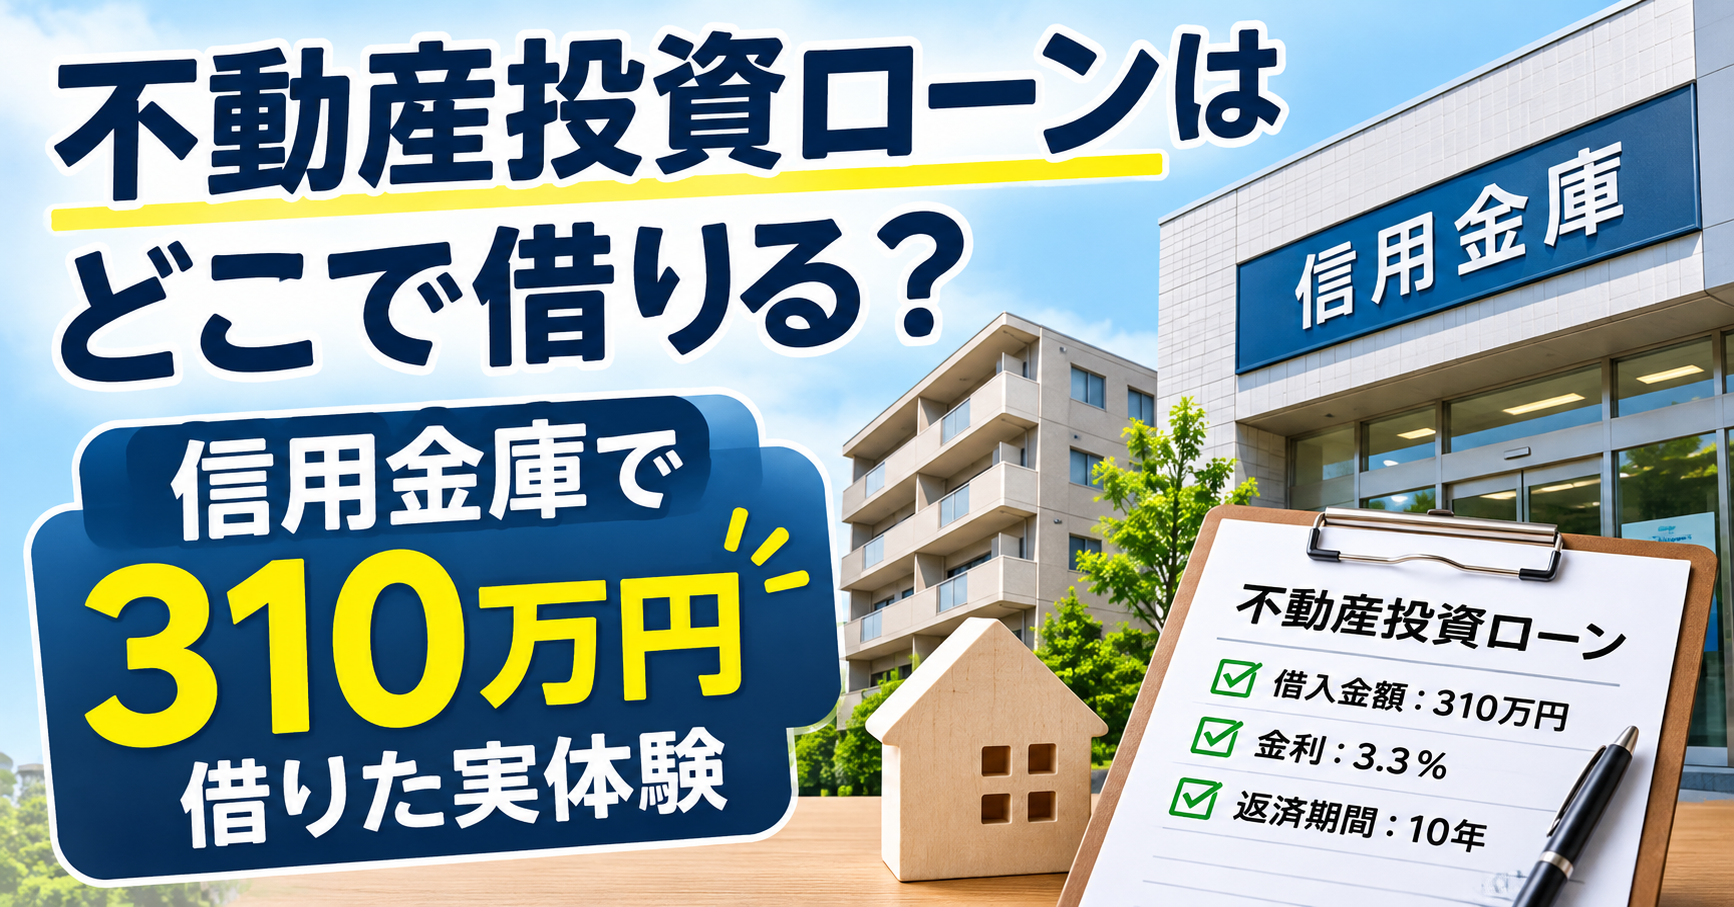
融資条件は次のとおりでした。
- 物件価格:430万円
- 借入金額:310万円
- 金利:年3.3%
- 返済期間:10年
- 融資先:信用金庫
融資先を探す際は、インターネットで「住んでいる地域+不動産投資ローン」と検索しました。
最終的には2つの金融機関に相談し、地域密着で不動産投資の融資に強いと感じた信用金庫を選びました。
この記事では、私が実際に行った融資先の探し方、信用金庫を選んだ理由、相談時に準備したこと、実際の融資条件を紹介します。
これから不動産投資を始めようと考えている方の参考になればうれしいです。
- 不動産投資ローンの融資先を自分で探した方法
- 2つの金融機関に相談して信用金庫を選んだ理由
- 融資相談で実際に持参した3種類の資料
- 信用金庫で310万円を借りた際の融資条件
- 物件探しと融資先探しを並行して感じたこと
不動産投資ローンの融資先はどう探した?
初めて不動産投資をするにあたり、物件探しと同じくらい重要だと感じたのが融資先探しです。
自己資金だけで購入するのではなく、金融機関から融資を受けることを考えていたため、物件を探している段階から融資先も調べ始めました。
私の場合、不動産会社から金融機関を紹介してもらったわけではありません。自分でインターネットを使って探しました。
物件探しと並行して融資先を探し始めた
融資先を探し始めたのは、購入する物件が正式に決まる前です。
不動産投資ローンは、金融機関によって融資対象となる物件や審査条件が異なります。
そのため、気になる物件が見つかってから融資先を探すのではなく、物件探しと並行して金融機関を調べることにしました。
ただし、実際に融資相談をする際には、候補物件の資料が必要でした。
私の場合は、購入を検討している物件の情報を用意して信用金庫へ相談しました。
物件が決まる前から金融機関を探すことはできますが、具体的な融資相談では候補物件を用意しておくことが大切だと感じました。
「住んでいる地域+不動産投資ローン」で検索した
融資先を探すために利用したのは、インターネット検索です。
実際には「住んでいる地域名+不動産投資ローン」といったキーワードで検索し、不動産投資向けの融資を扱っていそうな金融機関を調べました。
不動産投資ローンは、すべての銀行や信用金庫が同じ条件で取り扱っているわけではありません。
また、信用金庫は営業地区や会員資格などの条件があるため、自分の住んでいる地域で相談できる金融機関を探すことも重要です。
私の場合は、こうして調べた金融機関を含め、最終的に2つの金融機関へ相談しました。
以前から口座を持っていた信用金庫にも注目した
融資先として選んだ信用金庫には、もともと口座を開設していました。
以前から口座があったことも、その信用金庫を相談先として考えた理由の一つです。
ただし、口座を持っているだけで融資が受けやすくなるとは限りません。
私が最終的にその信用金庫を選んだ大きな理由は、地域密着型で、不動産投資向けの融資にも強いと感じたことでした。
実際に2つの金融機関へ相談したうえで、自分の不動産投資に合っていると判断した信用金庫から融資を受けることにしました。
2つの金融機関に相談して信用金庫を選んだ理由
不動産投資ローンの融資先を探す中で、私は合計2つの金融機関に相談しました。
その中から最終的に選んだのが、以前から口座を持っていた信用金庫です。
信用金庫を選んだ理由は、単に口座があったからではありません。地域に密着した金融機関であり、不動産投資向けの融資にも強いと感じたことが大きな決め手でした。
地域密着で不動産投資融資に強いと感じた
私が相談した信用金庫は、地域密着型の金融機関でした。
不動産投資ローンを利用するにあたり、融資を相談する金融機関が不動産投資にどの程度対応しているかは重要だと考えていました。
そこで、インターネットで金融機関を調べ、実際に相談したうえで、自分の投資方針に合っていると感じた信用金庫を選びました。
信用金庫によって融資の取り扱いや審査方針は異なりますが、私の場合は地域密着で不動産投資の融資に強いと感じたことが、選ぶ理由になりました。
金利だけでなく融資への対応も重視した
不動産投資ローンを借りる際、金利はもちろん重要です。
金利が高くなるほど毎月の返済負担が増えるため、物件の収支にも影響します。
ただ、私が金融機関を選ぶ際に重視したのは、金利の数字だけではありませんでした。
不動産投資向けの融資に対応しているか、自分が購入を検討している物件について相談できるかという点も大切だと考えました。
結果として、信用金庫から年3.3%、借入期間10年という条件で310万円の融資を受けました。
この金利が他の金融機関より低かったというわけではありませんが、私自身は不動産投資への対応を重視して信用金庫を選びました。
これから融資先を探す方も、金利だけでなく、金融機関の融資対象や相談への対応などを確認してみるとよいと思います。
信用金庫への融資相談で準備したもの
不動産投資ローンの融資先を探した後は、実際に信用金庫へ相談に行きました。
その際に持参したのが、購入を検討している物件の資料、前年分の源泉徴収票、そして楽天証券の保有商品一覧です。
特に楽天証券の保有商品一覧は、少しでも融資審査でプラスに評価してもらえればと思い、自分で印刷して準備しました。
融資相談には候補物件の資料を持参した
私の場合、信用金庫への融資相談では、候補となる物件の資料が必要でした。
金融機関としても、どのような物件を購入する予定なのかが分からなければ、具体的な融資条件を検討することは難しいと思います。
そのため、物件探しと並行して融資先を調べながら、実際に相談する際には購入候補の物件資料を用意しました。
不動産投資ローンの相談を考えている方は、金融機関に事前確認したうえで、物件概要や価格などが分かる資料を準備しておくとよいと思います。
前年分の源泉徴収票も用意した
候補物件の資料に加えて、前年分の源泉徴収票も持参しました。
不動産投資ローンでは、物件の収益性だけでなく、借入希望者の収入や返済能力なども審査の対象になると考えたためです。
源泉徴収票があれば、前年の給与収入を資料として示すことができます。
必要書類は金融機関によって異なりますが、融資相談の段階から自分の収入状況を説明できるように準備しておきました。
楽天証券の保有商品一覧を印刷して持参した
もう一つ、自分で考えて準備したのが楽天証券の保有商品一覧です。
当時、私は楽天証券で株式や投資信託などの金融資産を保有していました。
そこで、少しでも融資審査でプラスに評価してもらえればと思い、楽天証券の保有商品一覧を印刷して持参しました。
 筆者
少しでも融資審査でプラスに評価してもらえたらと思い、楽天証券の保有商品一覧を印刷して持参しました。実際にどの程度評価されたかは分かりませんが、準備しておいてよかったと感じています!
金融機関から必ず持ってくるように指示されたわけではなく、自分の金融資産の状況を伝えるために準備したものです。
私自身、ある程度まとまった金融資産を保有していたことも、融資審査で評価してもらえたのではないかと感じています。
ただし、信用金庫から具体的な審査基準を説明されたわけではないため、実際にどの程度評価されたのかは分かりません。
それでも、給与収入だけでなく、保有している金融資産についても説明できるようにしておいてよかったと思っています。
これから融資相談をする方も、金融機関に必要書類を確認したうえで、自分の収入や資産状況を整理しておくと、相談を進めやすくなると思います。
430万円の区分マンションで受けた融資条件
最終的に、私は信用金庫から310万円の融資を受け、430万円の中古区分マンションを購入しました。
実際の融資条件は次のとおりです。
| 項目 | 内容 |
|---|---|
| 物件購入価格 | 430万円 |
| 借入金額 | 310万円 |
| 金利 | 年3.3% |
| 返済期間 | 10年 |
| 金融機関 | 信用金庫 |
物件価格430万円に対して、借入金額は310万円です。
物件価格の約72%を融資でまかない、残りの購入代金や諸費用は自己資金で準備しました。
不動産投資では、物件価格以外にも登記費用などの諸費用がかかります。私が実際に430万円の区分マンションを購入した際の費用については、こちらの記事で詳しく紹介しています。
借入310万円・金利3.3%・返済期間10年
私が実際に受けた融資は、借入金額310万円、金利年3.3%、返済期間10年という条件でした。
不動産投資ローンでは、借入金額だけでなく、金利や返済期間によって毎月の返済額が変わります。
例えば、今回の条件を元利均等返済・金利が10年間変わらないものとして計算すると、毎月の返済額は約30,400円です。
ただし、これは一定の条件による試算であり、実際の返済額とは異なる場合があります。
また、融資条件は金融機関や申込者の収入・資産状況、購入物件などによって異なります。
私が借り入れた金利3.3%も、すべての方に適用される条件ではありません。
自己資金約180万円は旧NISAの投資信託を一部売却して準備
今回の区分マンション購入では、諸費用を含めて約180万円の自己資金を準備しました。
この自己資金は、楽天証券で保有していた旧NISAの投資信託を一部売却して用意したものです。
すべての投資信託を売却したわけではなく、購入に必要な金額を確保するために、一部を現金化しました。
不動産投資を始める際は、物件価格だけでなく、登記費用などの諸費用も考慮して資金計画を立てる必要があります。
私が自己資金をどのように準備したのかについては、別の記事で詳しく紹介しています。
実際に融資先を探して感じたこと
今回、初めて不動産投資ローンの融資先を自分で探し、信用金庫から310万円を借り入れました。
実際に経験して感じたのは、金融機関からの紹介を待つのではなく、自分から融資先を探して相談することもできるということです。
不動産投資ローンは自分でも金融機関を探せる
私は不動産会社から金融機関を紹介してもらったわけではなく、インターネットで融資先を探しました。
「住んでいる地域+不動産投資ローン」と検索し、候補となる金融機関を調べたうえで、2つの金融機関に相談しました。
最終的に選んだのは、以前から口座を持っていた信用金庫です。
地域密着型で、不動産投資の融資に強いと感じたことが決め手になりました。
もちろん、金融機関によって融資の取り扱いや審査条件は異なります。
それでも、自分で調べて相談先を見つけられたことは、今回の不動産投資で得られた経験の一つです。
物件探しと融資先探しを並行して進めてよかった
私の場合、購入する物件が正式に決まる前から融資先を探していました。
そのため、物件探しを進めながら、どの金融機関に相談できそうかを調べることができました。
ただし、実際に信用金庫へ融資相談をする際には、候補物件の資料が必要でした。
物件が決まる前でも金融機関を調べることはできますが、具体的な融資条件を相談する際には、物件の情報を用意しておくことが重要だと感じました。
また、私は候補物件の資料に加えて、前年分の源泉徴収票と楽天証券の保有商品一覧も持参しました。
特に金融資産の一覧は、少しでも審査でプラスに評価してもらえればと思い、自分で準備したものです。
実際の審査でどの程度評価されたかは分かりませんが、自分の収入や資産状況を説明できるようにしておいてよかったと思っています。
まとめ|不動産投資ローンの融資先は物件探しと並行して検討しよう
今回は、私が不動産投資ローンの融資先を探し、信用金庫から310万円を借りた実体験を紹介しました。
今回の経験をまとめると、次のとおりです。
- 物件探しと並行して融資先を調べた
- インターネットで「住んでいる地域+不動産投資ローン」と検索した
- 2つの金融機関に相談した
- 地域密着で不動産投資融資に強いと感じた信用金庫を選んだ
- 候補物件の資料、源泉徴収票、楽天証券の保有商品一覧を持参した
- 430万円の区分マンション購入にあたり、310万円を金利3.3%・10年間で借り入れた
不動産投資ローンは、金融機関によって取り扱いや融資条件が異なります。
これから不動産投資を始める方は、物件探しと並行して融資先も調べ、候補物件が見つかったら具体的に相談してみるのも一つの方法です。
私の経験が、これから不動産投資に挑戦する方の参考になればうれしいです。
今回、信用金庫から融資を受けて購入した430万円の区分マンションについては、実際の家賃収入や運用状況も別の記事で公開しています。
融資を受けて購入した物件が、その後どのような収支になっているのか気になる方は、ぜひこちらも参考にしてください。